PORTFÓLIO
Remédio ou exagero? Regra do CMN sacode o mercado
Fabíola Gomes • Jaqueline Mendes
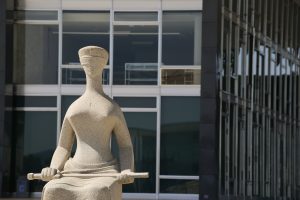
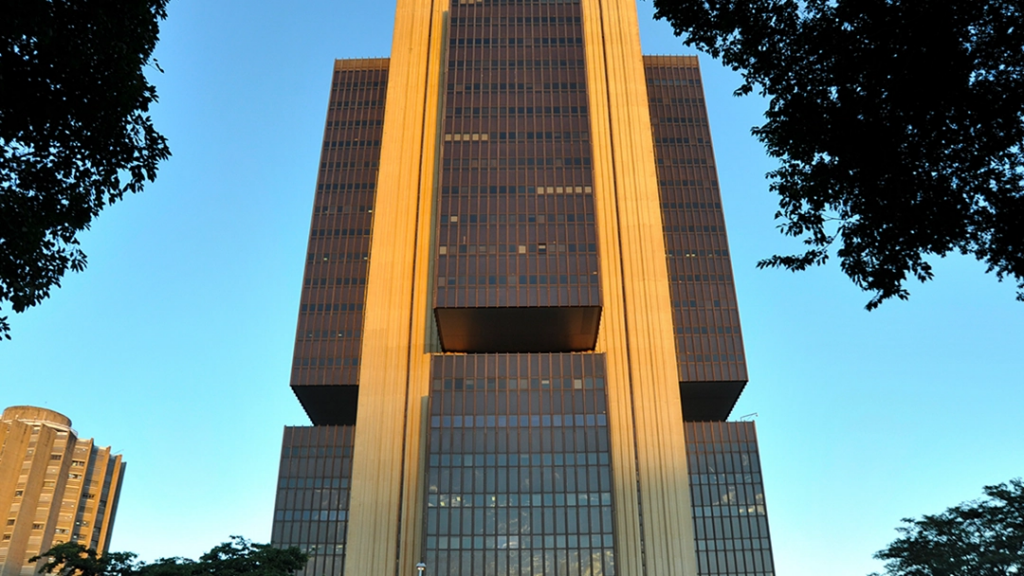
Foto: Edifício-sede do Banco Central do Brasil, em Brasília. (Crédito: site do BC)
A Resolução CMN 5.343, que impôs novas restrições a FIDCs e FIC FIDCs de pré-precatórios e créditos judiciais em disputa para coibir fraudes, surpreendeu o mercado. Embora gestores reconheçam a necessidade de medidas para reforçar a proteção ao investidor, a resolução é considerada excessiva, com potencial para impactar diretamente as gestoras de special situations e frear o desenvolvimento da incipiente indústria de financiamento de litígios no Brasil.
Segundo a nova norma do Conselho Monetário Nacional (CMN), a partir de 13 de outubro, fica vedado aos fundos de investimento em direitos creditórios e aos fundos de investimento em cotas de fundos de investimento em direitos creditórios efetuar aplicação, de forma direta ou indireta, em direitos ou expectativas de direito decorrentes de ações judiciais ou de procedimentos arbitrais, enquanto o crédito correspondente não se revestir de liquidez, certeza e exigibilidade em caráter definitivo.
A resolução determina ainda que, a partir de 4 de janeiro de 2027, os FIDCs que investem em direitos ligados a processos judiciais ou arbitragens terão de seguir novas regras de avaliação, auditoria e transparência. Entre as exigências estão a adoção de critérios verificáveis para precificar esses ativos, revisões quando houver fatos relevantes nos processos e a divulgação mensal de informações padronizadas sobre os créditos e as ações relacionadas.
Publicada na noite do dia 24, a medida provocou reações imediatas dos participantes da crescente indústria de FIDCs no Brasil, que ao final de julho superou pouco mais de R$ 1 trilhão em patrimônio líquido. Especialistas criticaram a medida abrupta, sem consulta pública ou discussões, que questionam a extensão e a intensidade do remédio.
Dose excessiva
“O CMN parece ter tomado essa decisão respaldado em motivos nobres, mas é possível que tenha exagerado na dose”, afirmou Tiago Cisneiros, sócio do Loyo, Moutinho, Luzes e Cisneiros Sociedade de Advogados. Ele destaca que, recentemente, surgiram novos casos de mau uso dos fundos de investimento em direitos creditórios, como a prática de lavagem de dinheiro, a fraude contra credores e a manipulação de provisões, o que prejudica investidores e gera problemas sistêmicos.
Contudo, a proibição de aquisição de direitos creditórios que não tenham sido reconhecidos por decisão transitada em julgado é uma mudança significativa no mercado, que está fortemente baseado no risco, o qual se reflete na precificação dos ativos, observou Cisneiros.
“Com isso, espera-se uma retração significativa no segmento de special situations, o que também tem repercussão sobre as possibilidades de capitalização das empresas brasileiras, que vinham encontrando na alienação de direitos creditórios uma forma de financiamento rápido, para manter suas atividades ou alcançar sua reestruturação”, afirmou Cisneiros.
Marcus Codeceira, Head de Fundos Estruturados da Yards Asset, destaca que, a preocupação do regulador com fraudes e superavaliação de ativos parece legítima, mas a questão que se coloca é se a vedação ampla seria a forma mais adequada ou se uma calibração do risco poderia alcançar o mesmo objetivo com custos menores.
Ele alerta às gestoras que atuam neste segmento que alguns aspectos merecem atenção especial nesta nova resolução. O primeiro deles é que o texto não traz regra de transição para operações já negociadas e o prazo até a vigência é curto, a partir de de 13 de outubro.
Além disso, como a vedação indireta não parece prever um limite mínimo de exposição, uma possível interpretação é que um FIC-FIDC não poderia investir em um FIDC que detenha esses ativos, mesmo que em pequena proporção, observa Codeceira. “Se esse entendimento prevalecer, as fontes de captação desses fundos podem ser reduzidas”, avaliou.
Codeceira acrescenta que ainda não está claro como ficam os recebíveis em cobrança judicial, carteiras non-performing e créditos habilitados em recuperação judicial ou falência.
“Nesse sentido, seria desejável que os reguladores abrissem espaço para discutir ajustes e esclarecer os pontos em aberto, já que o problema central parece residir na falta de precificação e de transparência adequadas, e não no crédito judicial propriamente dito”, explicou Codeceira.
Dados no radar
Dados apresentados pelo Ministério da Fazenda e pelo Conselho Monetário Nacional (CMN) mostram que os FIDCs tinham R$ 35,2 bilhões em exposição a ações judiciais em julho de 2026.
Lucas Fiuza, Co-CEO da Quick Soft destaca que não existe classificação oficial de “FIDC de precatório”. Porém, levantamento realizado pela Qinvestor, a plataforma de dados e inteligência de mercado desenvolvida pela fintech, que lê por meio de Inteligência Artificial os regulamentos e os informes mensais, traz algumas informações relevantes sobre o mercado.
Segundo levantamento da Quick Soft com base nos regulamentos dos cerca de 3.700 FIDCs que reportaram informações à CVM até maio deste ano, aproximadamente 300 fundos (8%) preveem precatórios como ativos elegíveis, enquanto cerca de 370 (10%) admitem investimentos em precatórios ou créditos decorrentes de ações judiciais.
Olhando a carteira efetiva, cerca de 400 fundos (11%) têm alguma posição em créditos judiciais ou precatórios, cerca de 215 (6%) têm mais de 80% do patrimônio nesses ativos e cerca de 150 (4%) têm mais de 95%.
Fiuza observou que mais da metade dos fundos que citam precatórios no regulamento não tem posição, e a maioria dos fundos dedicados opera com mandato genérico de não padronizado. Ele destacou ainda que o informe mensal não separa precatório expedido de ação ainda em curso, que é a fronteira traçada pela resolução.
Segundo Fiuza, a divulgação estruturada a partir de janeiro de 2027 vai produzir, processo a processo, um dado que hoje não existe em nenhuma base: a separação entre precatório expedido e crédito ainda em disputa dentro das carteiras. Com isso, será possível endereçar a dúvida do mercado sobre o volume efetivamente atingido pela medida.
Liquidez em risco
A Associação Nacional dos Participantes em Fundos de Investimento em Direitos Creditórios (Anfidc) afirmou em nota que apoia medidas que reforcem a integridade, a transparência e a correta precificação dos ativos, mas ressaltou que a resolução afeta um nicho específico, que é de créditos cuja existência, valor ou prazo ainda dependem de decisão judicial ou arbitral.
A advogada Lea Vidigal, mestre e doutora em Direito Econômico pela USP e sócia do escritório Lea Vidigal Advocacia, ressalta que é favorável a regular esse mercado, porque a opacidade na precificação desses créditos é um problema real e precisa de resposta.
Ela pondera que a resolução já destaca que é necessária metodologia de avaliação consistente, auditoria independente, divulgação padronizada, fiscalização efetiva destes créditos.
Segundo ela, o problema é que o CMN abandonou esse caminho para as aquisições futuras e optou pela vedação pura e simples, em vez de estender a mesma arquitetura de controle para frente.
“É uma solução mais simples de redigir, mas é um retrocesso regulatório: penaliza quem construiu esse mercado de boa-fé ao longo de anos, sem resolver a causa raiz, que é a ausência de institucionalidade para organizar e controlar a precificação desses ativos”, afirmou Lea.
Na avaliação de Fabio Alem, sócio do Madrona Advogados, a norma cria demanda regulatória por dados jurídicos e financeiros organizados e auditáveis, incluindo a origem, cadeia de cessões, garantias, andamento processual, estimativas de recuperação, para novas aquisições e para o estoque.
Contudo, o mercado de litigation finance tende a ser o mais afetado dentro deste universo de gestoras focadas em special situations. Segundo Alem, será preciso acompanhar de perto eventuais ajustes na medida que impacta de forma relevante um mercado que tem gerado forte liquidez ao empresariado nacional.
A indústria de litigation finance no Brasil vem atraindo crescente interesse de fundos especializados, com mais de 40 gestoras focadas em special sits atentas a oportunidades neste segmento. Dados do Conselho Nacional de Justiça (CNJ) mostram que, em 2026, o país iniciou o ano com 75 milhões de processos pendentes na justiça brasileira.
Ravel Carvalho, sócio de fundos de investimentos e mercado de capitais do Cescon Barrieu, também destaca que um dos efeitos da medida será reduzir a liquidez no segmento de litigation finance.
Ele considera que esta indústria não vai simplesmente acabar, mas vai buscar outras alternativas para continuar operando. “Na verdade, o risco é que pode levar o mercado a buscar soluções ‘mais criativas’, que talvez nem sejam tão transparentes como os FIDCs”, afirmou.
Nicholas Di Biase é sócio da área de Mercado de Capitais do BBL Advogados, também destacou que a antecipação de recebíveis judiciais ou arbitrais é, atualmente, uma relevante alternativa de liquidez para pessoas físicas e empresas.
“Funciona, inclusive, como meio de recuperação de empresas em dificuldades, e os FIDCs eram um dos principais compradores de créditos decorrentes de processos judiciais e arbitrais”, explicou Di Biase.
Di Biase observa que outros agentes econômicos ainda podem comprar esse tipo de crédito. Porém, a partir de outubro, quem quiser antecipar recebíveis em troca de um crédito judicial ou arbitral terá menos alternativas de liquidez. “Será uma redução substancial desse mercado, sem a correspondente criação de alternativas”, acrescentou.