PORTFÓLIO

Benefícios fiscais aumentam alcance do PLP dos combustíveis
Jaqueline Mendes
Imagem: Freepik
Criado para permitir a redução temporária de tributos federais sobre combustíveis em meio à alta do petróleo provocada pelo conflito no Oriente Médio, o PLP 114/2026 ganhou alcance mais amplo durante sua tramitação no Congresso. O texto incorporou benefícios fiscais com efeitos para além de 2026, abrindo uma discussão sobre como essas medidas serão sustentadas caso desapareça a receita extraordinária usada como justificativa para a compensação. Aprovada pelo Senado em 12 de agosto, após passar pela Câmara dos Deputados, a proposta aguarda sanção presidencial.
O desenho estabelece que a redução dos impostos sobre combustíveis deve ser compensada pelo aumento de receitas da União relacionadas ao setor de petróleo e gás, como royalties, participações especiais, tributos e dividendos.
Para Renato Marques, sócio do Henneberg Ferreira Marques Advogados e mestrando em direito financeiro pela USP, a correspondência entre uma fonte temporária e uma desoneração igualmente excepcional torna o mecanismo mais defensável sob a ótica fiscal. O problema, segundo ele, aparece quando o alcance ultrapassa essa finalidade. “Uma coisa é utilizar uma receita extraordinária obtida em 2026 para financiar uma medida excepcional de 2026. Outra é utilizar esse mesmo contexto para criar incentivos com efeitos fiscais nos anos seguintes”, afirma.
Entre as medidas incorporadas estão incentivos para a indústria de fertilizantes e minerais críticos e estratégicos, além de benefícios relacionados à Copa do Mundo Feminina. No caso dos fertilizantes, o projeto autoriza créditos fiscais de até R$ 1 bilhão por ano entre 2027 e 2031, potencialmente R$ 5 bilhões no período. Também prevê isenção do Adicional ao Frete para Renovação da Marinha Mercante (AFRMM) para mercadorias destinadas a projetos do setor, limitada a R$ 200 milhões anuais.
Caio Cesar Braga Ruotolo, sócio do Silveira Advogados, chama atenção para a diferença de duração entre as fontes usadas para acomodar as renúncias e alguns dos compromissos incluídos no projeto. Segundo ele, a arrecadação associada ao petróleo está sujeita às cotações internacionais, aos níveis de produção e ao câmbio. “A receita extraordinária do petróleo pode desaparecer rapidamente se o barril recuar, enquanto benefícios setoriais, investimentos incentivados e expectativas empresariais tendem a gerar pressão política por continuidade”, afirma. Para ele, uma resposta temporária corre o risco de se converter em gasto tributário permanente e aprofundar a rigidez do Orçamento.
Marques aponta os possíveis efeitos desse descasamento sobre as contas públicas. “Se o preço do petróleo se normalizar, parte das receitas extraordinárias utilizadas hoje como justificativa para a compensação desaparecerá”, diz o especialista. “Caso os benefícios permaneçam, será necessário encontrar novas receitas, reduzir despesas ou admitir um impacto adicional sobre as contas públicas.”
Risco para empresas
Além da questão orçamentária, o desenho aprovado traz incertezas para companhias que considerem os incentivos em suas decisões de investimento. Marck Clarc Moutinho, advogado tributarista da Almeida Prado, Marx, Faviero & Flôr Advogados (AMFF), aponta o Programa Emergencial de Retomada do Setor de Eventos (Perse) como precedente de benefício concedido por prazo determinado que posteriormente recebeu uma limitação financeira.
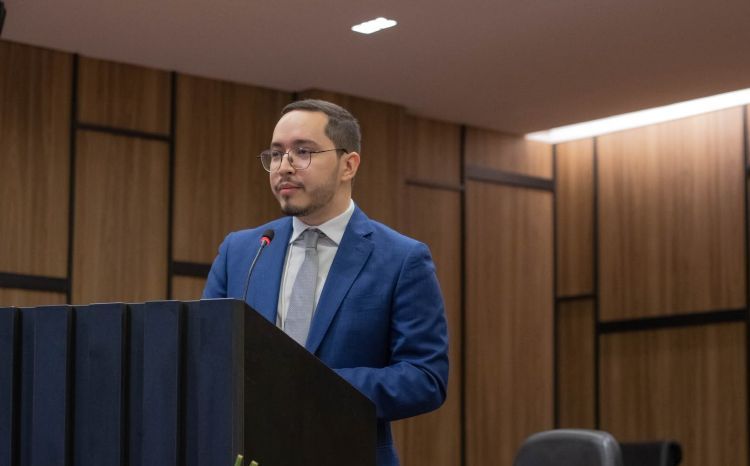
Moutinho vê risco para empresas que planejam investimentos com base em incentivos fiscais (Crédito: Divulgação)
Instituído com previsão de 60 meses de alíquota zero para tributos federais, o programa passou a ter, com a Lei 14.859/2024, um limite de R$ 15 bilhões para o custo fiscal entre abril daquele ano e dezembro de 2026, com possibilidade de encerramento antecipado caso o teto fosse atingido. “Esse precedente importa porque expõe empresas que planejam preços e investimentos com base na expectativa de desoneração por um período determinado ao risco de mudança de regras no meio do caminho”, afirma. Segundo Moutinho, uma eventual antecipação do fim dos incentivos previstos no PLP 114/2026 poderia alimentar discussões sobre direito adquirido, segurança jurídica e proteção da confiança legítima.
O risco apontado pelo advogado se concretizou no caso do Perse. A Receita Federal confirmou que a renúncia tributária superou o limite de R$ 15 bilhões em março de 2025, levando à extinção do benefício a partir de abril daquele ano.
Para Ruotolo, outro ponto de atenção está nas exigências fiscais que acompanham a concessão de incentivos. O advogado lembra que a Lei de Responsabilidade Fiscal (LRF) estabelece regras para renúncias de receita, entre elas a estimativa prévia do impacto orçamentário-financeiro. Na avaliação dele, a flexibilização dessas exigências pode abrir espaço para questionamentos jurídicos, inclusive no Supremo Tribunal Federal (STF).
O desafio, portanto, vai além do efeito imediato da redução dos tributos sobre combustíveis. Com incentivos que alcançam exercícios futuros, a questão passa a ser como acomodá-los nas contas públicas caso permaneçam em vigor quando o choque que originou o projeto já não produzir receitas extraordinárias.