PORTFÓLIO

Quanto é preciso guardar para comprar um imóvel? Veja simulações por faixa de renda
Quanto é preciso guardar para comprar um imóvel? Veja simulações por faixa de renda
Especialistas explicam como calcular a entrada, o que muda com o uso do FGTS e quais os prós e contras de financiamento e consórcio
Por Beatriz Coutinho, Caroline Nunes e Marcos Furtado
— Rio de Janeiro
Foto: Freepik
A compra da casa própria está nos planos de muitos brasileiros. Para realizar esse sonho, no entanto, é importante estar financeiramente preparado. Segundo especialistas, o custo da aquisição do imóvel precisa caber no planejamento familiar sem comprometer a capacidade de lidar com imprevistos. Ao se planejar para esse momento, também é preciso considerar os gastos que vão além do valor do imóvel e a situação financeira atual da família.
— Não basta juntar o dinheiro da entrada e ficar sem recursos depois da compra. É necessário preservar uma reserva para situações inesperadas e, principalmente, para não colocar em risco o pagamento das prestações — diz Reinaldo Domingos, presidente da Associação Brasileira de Educadores Financeiros (Abefin) e da DSOP Educação Financeira.
Para o especialista, um dos principais erros cometidos por quem pretende comprar um imóvel é olhar apenas o valor da parcela. Uma prestação que parece caber no orçamento pode representar um compromisso financeiro de muitos anos. Outro erro é comprar um bem no limite do valor que o banco está disposto a financiar.
Para evitar esse tipo de situação, Domingos sugere definir primeiro qual imóvel é financeiramente possível — e não apenas o desejado. Também é importante fazer um diagnóstico das finanças da família, reduzir ou quitar dívidas de consumo e estabelecer uma meta para a entrada e os custos adicionais da compra. Outra recomendação é simular o financiamento e começar a guardar mensalmente um valor próximo ao que será pago no futuro. Também é necessário pesquisar as opções de financiamento e consórcio, considerando o custo total da operação, não só o valor da prestação.
— O conceito central é transformar o sonho em meta financeira concreta. Se a pessoa consegue poupar R$ 800 por mês hoje, precisa verificar se conseguiria manter esse esforço depois de assumir uma prestação — resume.
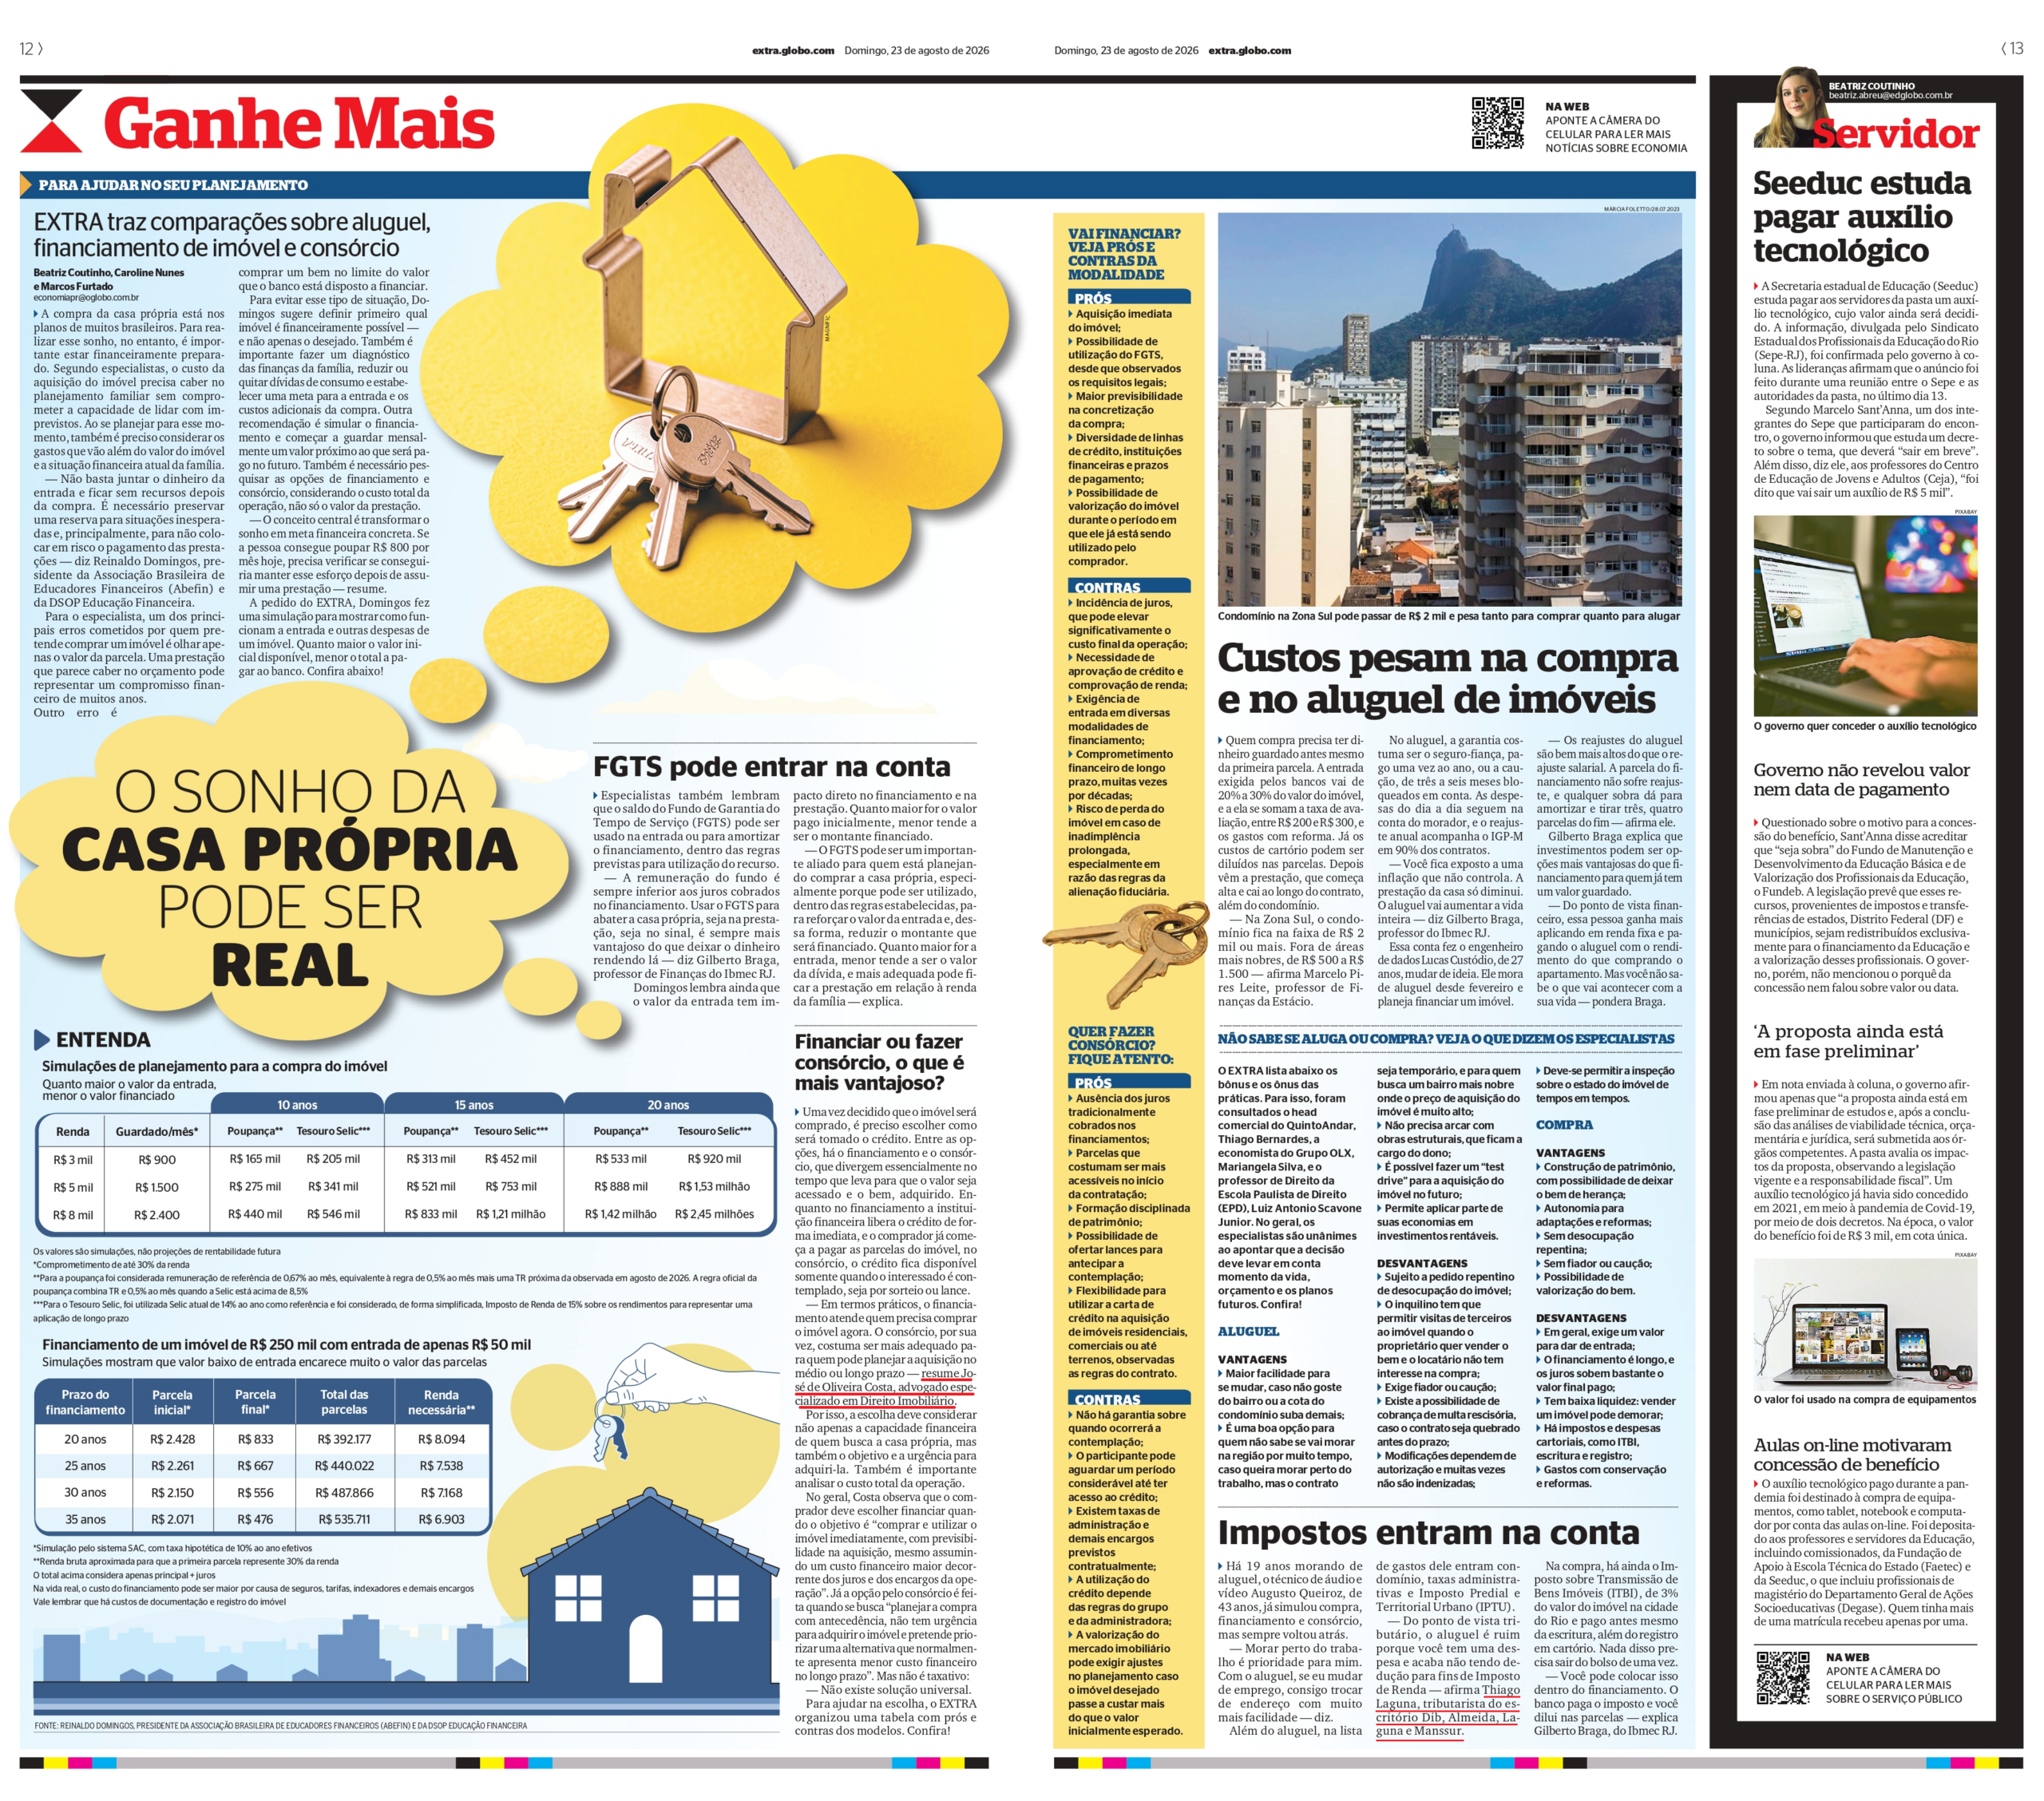
A pedido do EXTRA, Domingos fez simulações para mostrar como funcionam a entrada e outras despesas de um imóvel. Quanto maior o valor inicial disponível, menor o total a pagar ao banco.
Especialistas também lembram que o saldo do Fundo de Garantia do Tempo de Serviço (FGTS) pode ser usado na entrada ou para amortizar o financiamento, dentro das regras previstas para utilização do recurso.
— A remuneração do fundo é sempre inferior aos juros cobrados no financiamento. Usar o FGTS para abater a casa própria, seja na prestação, seja no sinal, é sempre mais vantajoso do que deixar o dinheiro rendendo lá — diz Gilberto Braga, professor de Finanças do Ibmec RJ.
Domingos lembra ainda que o valor da entrada tem impacto direto no financiamento e na prestação. Quanto maior for o valor pago inicialmente, menor tende a ser o montante financiado.
— O FGTS pode ser um importante aliado para quem está planejando comprar a casa própria, especialmente porque pode ser utilizado, dentro das regras estabelecidas, para reforçar o valor da entrada e, dessa forma, reduzir o montante que será financiado. Quanto maior for a entrada, menor tende a ser o valor da dívida, e mais adequada pode ficar a prestação em relação à renda da família — explica.
Financiar ou fazer consórcio, o que é mais vantajoso?
Uma vez decidido que o imóvel será comprado, é preciso escolher como será tomado o crédito. Entre as opções, há o financiamento e o consórcio, que divergem essencialmente no tempo que leva para que o valor seja acessado e o bem, adquirido. Enquanto no financiamento a instituição financeira libera o crédito de forma imediata, e o comprador já começa a pagar as parcelas do imóvel, no consórcio, o crédito fica disponível somente quando o interessado é contemplado, seja por sorteio ou lance.
— Em termos práticos, o financiamento atende quem precisa comprar o imóvel agora. O consórcio, por sua vez, costuma ser mais adequado para quem pode planejar a aquisição no médio ou longo prazo — resume José de Oliveira Costa, advogado especializado em Direito Imobiliário.
Por isso, a escolha deve considerar não apenas a capacidade financeira de quem busca a casa própria, mas também o objetivo e a urgência para adquiri-la. Também é importante analisar o custo total da operação.
No geral, Costa observa que o comprador deve escolher financiar quando o objetivo é “comprar e utilizar o imóvel imediatamente, com previsibilidade na aquisição, mesmo assumindo um custo financeiro maior decorrente dos juros e dos encargos da operação”. Já a opção pelo consórcio é feita quando se busca “planejar a compra com antecedência, não tem urgência para adquirir o imóvel e pretende priorizar uma alternativa que normalmente apresenta menor custo financeiro no longo prazo”. Mas não é taxativo:
— Não existe solução universal.
Vai financiar? Veja prós e contras da modalidade
Prós
- Aquisição imediata do imóvel;
- Possibilidade de utilização do FGTS, desde que observados os requisitos legais;
- Maior previsibilidade na concretização da compra;
- Diversidade de linhas de crédito, instituições financeiras e prazos de pagamento;
- Possibilidade de valorização do imóvel durante o período em que ele já está sendo utilizado pelo comprador.
Contras
- Incidência de juros, que pode elevar significativamente o custo final da operação;
- Necessidade de aprovação de crédito e comprovação de renda;
- Exigência de entrada em diversas modalidades de financiamento;
- Comprometimento financeiro de longo prazo, muitas vezes por décadas;
- Risco de perda do imóvel em caso de inadimplência prolongada, especialmente em razão das regras da alienação fiduciária.
Quer fazer consórcio? Fique atento
Prós
- Ausência dos juros tradicionalmente cobrados nos financiamentos;
- Parcelas que costumam ser mais acessíveis no início da contratação;
- Formação disciplinada de patrimônio;
- Possibilidade de ofertar lances para antecipar a contemplação;
- Flexibilidade para utilizar a carta de crédito na aquisição de imóveis residenciais, comerciais ou até terrenos, observadas as regras do contrato.
Contras
- Não há garantia sobre quando ocorrerá a contemplação;
- O participante pode aguardar um período considerável até ter acesso ao crédito;
- Existem taxas de administração e demais encargos previstos contratualmente;
- A utilização do crédito depende das regras do grupo e da administradora;
- A valorização do mercado imobiliário pode exigir ajustes no planejamento caso o imóvel desejado passe a custar mais do que o valor inicialmente esperado.
Comprar ou alugar imóvel? Veja o que é preciso calcular para decidir qual caminho seguir
Entrada de até 30% do valor do imóvel, ITBI de 3%, condomínio que passa de R$ 2 mil na Zona Sul e reajuste anual pelo IGP-M entram na conta. Especialistas detalham os gastos de cada opção
Por Beatriz Coutinho, Caroline Nunes e Marcos Furtado
— Rio de Janeiro
Foto: Rovena Rosa/Agência Brasil
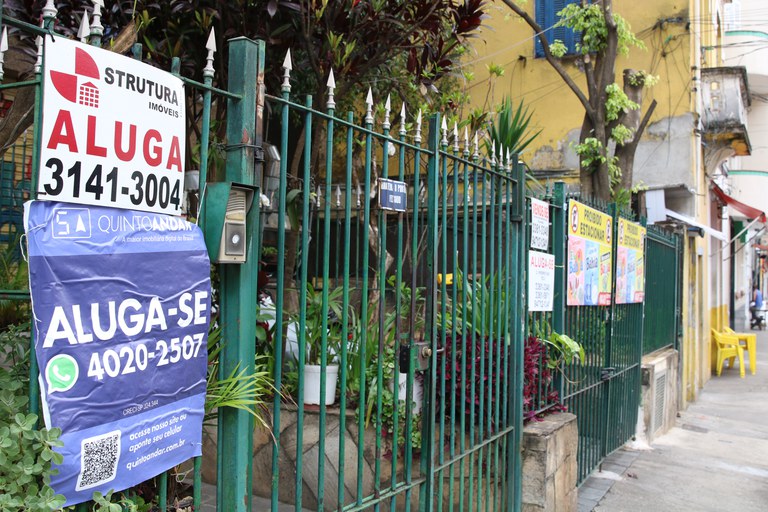
O preço que aparece no anúncio é só o começo da conversa. Entre assinar um contrato de aluguel e receber as chaves de um imóvel próprio existe uma fila de taxas, impostos e garantias que não cabem no valor anunciado. Essas cobranças costumam pegar o morador de surpresa justamente no mês em que o orçamento já está apertado pela mudança. Saber quais são esses custos é o que separa uma decisão planejada de uma possível dor de cabeça financeira.
Quem compra precisa ter dinheiro guardado antes mesmo da primeira parcela. A entrada exigida pelos bancos vai de 20% a 30% do valor do imóvel, e a ela se somam a taxa de avaliação, entre R$ 200 e R$ 300, e os gastos com reforma. Já os custos de cartório podem ser diluídos nas parcelas. Depois vêm a prestação, que começa alta e cai ao longo do contrato, além do condomínio.
— Na Zona Sul, o condomínio fica na faixa de R$ 2 mil ou mais. Fora de áreas mais nobres, de R$ 500 a R$ 1.500 — afirma Marcelo Pires Leite, professor de Finanças da Estácio.
No aluguel, a garantia costuma ser o seguro-fiança, pago uma vez ao ano, ou a caução, de três a seis meses bloqueados em conta. As despesas do dia a dia seguem na conta do morador, e o reajuste anual acompanha o IGP-M em 90% dos contratos.
— Você fica exposto a uma inflação que não controla. A prestação da casa só diminui. O aluguel vai aumentar a vida inteira — diz Gilberto Braga, professor do Ibmec RJ.
Essa conta fez o engenheiro de dados Lucas Custódio, de 27 anos, mudar de ideia. Ele mora de aluguel desde fevereiro e planeja financiar um imóvel.
— Os reajustes do aluguel são bem mais altos do que o reajuste salarial. A parcela do financiamento não sofre reajuste, e qualquer sobra dá para amortizar e tirar três, quatro parcelas do fim — afirma ele.
Gilberto Braga explica que investimentos podem ser opções mais vantajosas do que financiamento para quem já tem um valor guardado.
— Do ponto de vista financeiro, essa pessoa ganha mais aplicando em renda fixa e pagando o aluguel com o rendimento do que comprando o apartamento. Mas você não sabe o que vai acontecer com a sua vida — pondera Braga.
Impostos entram na conta
Há 19 anos morando de aluguel, o técnico de áudio e vídeo Augusto Queiroz, de 43 anos, já simulou compra, financiamento e consórcio, mas sempre voltou atrás.
— Morar perto do trabalho é prioridade para mim. Com o aluguel, se eu mudar de emprego, consigo trocar de endereço com muito mais facilidade — diz.
Além do aluguel, na lista de gastos dele entram condomínio, taxas administrativas e Imposto Predial e Territorial Urbano (IPTU).
— Do ponto de vista tributário, o aluguel é ruim porque você tem uma despesa e acaba não tendo dedução para fins de Imposto de Renda — afirma Thiago Laguna, tributarista do escritório Dib, Almeida, Laguna e Manssur.
Na compra, há ainda o Imposto sobre Transmissão de Bens Imóveis (ITBI), de 3% sobre o valor da compra na cidade do Rio e pago antes mesmo da escritura, além do registro em cartório. Na prática, porém, muitas prefeituras calculam o imposto sobre um valor de referência próprio, quase sempre maior que o preço pago. O Superior Tribunal de Justiça já decidiu que a base deve ser o valor da operação, mas quem quiser pagar menos precisa recorrer à Justiça.
— A prefeitura arbitra um valor e cobra sobre ele. Para pagar sobre o preço que você realmente pagou, é preciso entrar com uma ação — explica Laguna.
Nada disso, no entanto, precisa sair do bolso de uma vez.
— Você pode colocar isso dentro do financiamento. O banco paga o imposto e você dilui nas parcelas — explica Gilberto Braga, do Ibmec RJ.
Veja o que dizem os especialistas
O EXTRA lista abaixo os bônus e os ônus das práticas. Para isso, foram consultados o head comercial do QuintoAndar, Thiago Bernardes, a economista do Grupo OLX, Mariangela Silva, e o professor de Direito da Escola Paulista de Direito (EPD), Luiz Antonio Scavone Junior. No geral, os especialistas são unânimes ao apontar que a decisão deve levar em conta momento da vida, orçamento e os planos futuros.
Aluguel
Vantagens
- Maior facilidade para se mudar, caso não goste do bairro ou a cota do condomínio suba demais;
- É uma boa opção para quem não sabe se vai morar na região por muito tempo, caso queira morar perto do trabalho, mas o contrato seja temporário, e para quem busca um bairro mais nobre onde o preço de aquisição do imóvel é muito alto;
- Não precisa arcar com obras estruturais, que ficam a cargo do dono;
- É possível fazer um “test drive” para a aquisição do imóvel no futuro;
- Permite aplicar parte de suas economias em investimentos rentáveis.
Desvantagens
- Sujeito a pedido repentino de desocupação do imóvel;
- O inquilino tem que permitir visitas de terceiros ao imóvel quando o proprietário quer vender o bem e o locatário não tem interesse na compra;
- Exige fiador ou caução;
- Existe a possibilidade de cobrança de multa rescisória, caso o contrato seja quebrado antes do prazo;
- Modificações dependem de autorização e muitas vezes não são indenizadas;
- Deve-se permitir a inspeção sobre o estado do imóvel de tempos em tempos.
Compra
Vantagens
- Construção de patrimônio, com possibilidade de deixar o bem de herança;
- Autonomia para adaptações e reformas;
- Sem desocupação repentina;
- Sem fiador ou caução;
- Possibilidade de valorização do bem.
Desvantagens
- Em geral, exige um valor para dar de entrada;
- O financiamento é longo, e os juros sobem bastante o valor final pago;
- Tem baixa liquidez: vender um imóvel pode demorar;
- Há impostos e despesas cartoriais, como ITBI, escritura e registro;
- Gastos com conservação e reformas.