PORTFÓLIO
Reoneração abre disputa por créditos tributários no STF
Jaqueline Mendes
Imagem: Freepik
A reoneração de benefícios fiscais promovida pela Lei Complementar 224/2025 abriu uma disputa no Supremo Tribunal Federal (STF) que pode ter efeitos sobre os créditos tributários, as margens e o fluxo de caixa de empresas inseridas em diferentes cadeias produtivas. Em ação apresentada à Corte, a Confederação Nacional da Indústria (CNI) questiona a manutenção de restrições ao aproveitamento de créditos de IPI, PIS e Cofins em operações que deixaram de ser desoneradas.
O ponto central da controvérsia está no tratamento dado pela nova legislação às operações anteriormente beneficiadas por isenção ou alíquota zero. Nesses casos, a LC 224 determinou a aplicação de alíquota correspondente a 10% daquela prevista no sistema-padrão de tributação, mas manteve a vedação aos créditos que anteriormente não podiam ser apropriados em razão da desoneração. Para a CNI, a combinação rompe a lógica da não cumulatividade ao restabelecer a tributação em uma etapa sem permitir a compensação correspondente na seguinte.
Lourenço de Almeida Prado, sócio do AMFF Advogados, resume a tese da entidade pela incompatibilidade entre a cobrança e a manutenção do tratamento anterior. “A tese central da CNI se funda na seguinte premissa, não se pode cobrar o tributo e, ao mesmo tempo, tratar a operação como se tributo não houvesse.”
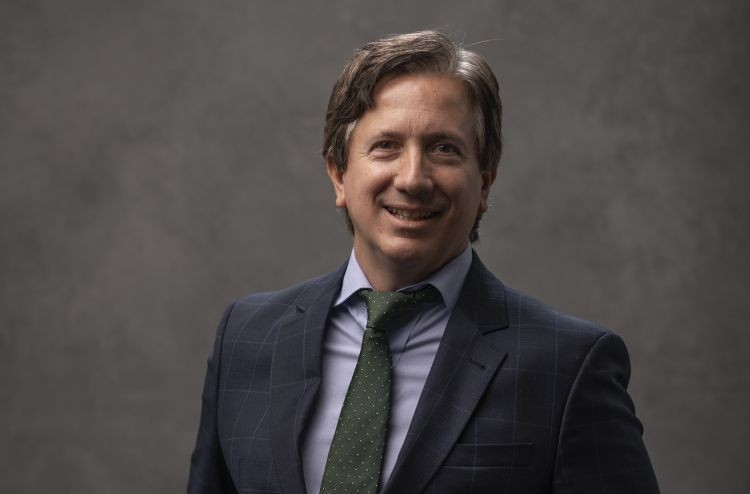
Lourenço de Almeida Prado, sócio do AMFF Advogados, é especialista no segmento tributário e lidera as áreas de direito contratual, societário e planejamento sucessório do escritório (Crédito: Divulgação)
A discussão, porém, tem particularidades conforme o tributo. Vitória de Labetta e Anna Flávia Moreira, advogadas da equipe tributária do Freitas Ferraz Advogados, observam que, no caso do IPI, a não cumulatividade está expressamente prevista na Constituição, que determina a compensação do imposto devido em cada operação com o montante cobrado nas anteriores. Para PIS e Cofins, a legislação possui maior espaço para disciplinar o regime. No Tema 756, o STF reconheceu que o legislador pode estabelecer as regras da não cumulatividade dessas contribuições, desde que respeite outros parâmetros constitucionais, como razoabilidade, isonomia, livre concorrência e proteção da confiança.
Ainda assim, explicam as advogadas, o argumento da CNI é que essa liberdade não permitiria manter uma restrição baseada na inexistência de tributação anterior depois que o próprio legislador passou a cobrar as contribuições naquela etapa. A entidade contesta, portanto, a possibilidade de “alterar apenas um dos elementos do regime, restabelecendo a tributação e mantendo a consequência jurídica própria da antiga desoneração, com a criação de uma incidência cumulativa”, afirma Anna Flávia.
Efeito no caixa
Embora a controvérsia esteja no campo constitucional e tributário, seus efeitos podem chegar diretamente aos resultados das empresas. Sem a possibilidade de compensação, o tributo incidente na aquisição deixa de ser neutralizado na etapa seguinte e se transforma em custo para o comprador.
Lourenço exemplifica o impacto com uma agroindústria na qual os insumos anteriormente desonerados representam 60% da receita e a margem operacional é de 5%. Nesse cenário, um resíduo de PIS/Cofins de 0,925% geraria custo adicional equivalente a 0,555% da receita. Pelos cálculos do advogado, o efeito corresponderia a 11,1% do resultado operacional.
Outro exemplo consta, de acordo com Lourenço, da própria petição inicial da Ação Direta de Inconstitucionalidade (ADI) 8002, ajuizada pela CNI para questionar a manutenção da vedação aos créditos de IPI, PIS e Cofins após a reoneração. Em uma cadeia hipotética de três elos, sem agregação de valor e com alíquota residual de 1%, o tributo total passaria de R$ 1,00, com crédito, para R$ 3,03 sem crédito.
A restrição também aumenta a necessidade de recursos próprios para sustentar as operações. “No que se refere ao fluxo de caixa, o desembolso é imediato e a contrapartida é zero. Trata-se de capital de giro consumido mês a mês”, afirma Lourenço.
A consequência sobre a rentabilidade dependerá, entre outros fatores, da capacidade de transferir a despesa adicional aos clientes. Em mercados com competição intensa, esse movimento pode ser limitado, levando a companhia a absorver a diferença.
Mérces da Silva Nunes, sócia do Silva Nunes Advogados e especialista em Direito Tributário e estratégias de imposto, chama atenção para os efeitos da reoneração em mercados nos quais as companhias têm menor liberdade para reajustar preços. “Em setores com forte concorrência, a empresa nem sempre consegue repassar integralmente esse aumento ao consumidor. O impacto pode ser absorvido pela própria margem, comprometendo investimentos e capacidade de expansão.”
Empresas expostas
O tamanho do impacto não depende apenas do setor econômico da companhia. A exposição varia conforme a presença, na estrutura produtiva, de aquisições anteriormente beneficiadas e alcançadas pela reoneração.
Empresas enquadradas nos regimes não cumulativos de IPI, PIS e Cofins e com volume relevante de compras atingidas pela mudança estão entre as potencialmente mais afetadas. “O efeito financeiro também tende a ser mais sensível em empresas com elevada participação de insumos no custo de produção, grande volume de operações atingidas ou margens reduzidas”, afirma Vitória.
Lourenço chama atenção para outro aspecto da mudança: a pressão financeira pode aparecer no elo seguinte ao beneficiário original. “Importante pontuar que quem perde não é o beneficiário do incentivo, é quem compra dele. O fornecedor recolhe 0,925% e quem absorve o custo sem crédito é o elo seguinte.”
Entre os setores apontados pelos especialistas como mais sujeitos aos efeitos da restrição estão agroindústria, alimentos, indústria química e petroquímica, bebidas, autopeças e papel e celulose, além de companhias inseridas em cadeias produtivas longas. No agronegócio, por exemplo, a reoneração alcança produtos como fertilizantes e defensivos.
As exportadoras também podem enfrentar uma consequência adicional, mesmo com a desoneração das receitas obtidas nas vendas externas. “Se o crédito for vedado, parte desses tributos é ‘exportada’ no custo do produto, prejudicando a competitividade internacional”, afirma Mérces.
Recuperação incerta
Uma eventual decisão do STF favorável à CNI pode produzir efeitos não apenas sobre as operações futuras. Caso a Corte reconheça a inconstitucionalidade da restrição sem limitar temporalmente o julgamento, contribuintes abrangidos pela decisão poderão, em princípio, buscar a recomposição dos créditos que deixaram de aproveitar desde o início da reoneração.
Isso não significa, porém, que o reconhecimento da tese resultará automaticamente em dinheiro no caixa. A operacionalização dependerá do tributo e da natureza do valor envolvido. Segundo Anna Flávia, o procedimento poderá envolver “escrituração extemporânea, retificação das obrigações fiscais e utilização dos créditos para abatimento de débitos futuros”. Restituições ou compensações de tributos efetivamente pagos além do valor devido deverão seguir as regras específicas previstas na legislação.
Mérces também recomenda cautela diante da possibilidade de uma decisão favorável. “Em tese, sim, mas a recuperação não será necessariamente automática.” Segundo ela, o alcance dependerá do conteúdo do acórdão, de eventual modulação dos efeitos e da situação processual de cada contribuinte.
A especialista também recomenda que as empresas se preparem para os diferentes desdobramentos do julgamento. “Por prudência, empresas potencialmente afetadas devem quantificar mensalmente os créditos, conservar documentos fiscais e avaliar a conveniência de medida judicial própria antes do julgamento, sem que o ajuizamento, por si só, garanta proteção contra eventual modulação.”
Risco de modulação
A possibilidade de o Supremo restringir os efeitos temporais de uma eventual decisão favorável aos contribuintes é um dos fatores que tornam incerto o impacto financeiro do julgamento. A Corte poderá estabelecer um marco temporal para a aplicação de seu entendimento, alterando o alcance dos valores relativos ao período anterior.
O artigo 27 da Lei 9.868/1999 permite ao STF adotar esse mecanismo mediante decisão de dois terços dos ministros e por razões de segurança jurídica ou excepcional interesse social. “Dessa forma, eventual modulação poderá limitar ou até afastar a recuperação de créditos referentes a períodos anteriores ao julgamento, a depender do marco temporal e das ressalvas que venham a ser estabelecidos pelo STF”, afirma Anna Flávia.
Lourenço considera esse risco concreto e destaca que a Federação das Indústrias do Estado do Paraná (Fiep), que atua como amicus curiae na ADI 8002, apresentou proposta subsidiária de modulação. O termo em latim designa um terceiro admitido no processo para contribuir com argumentos e informações que possam auxiliar o julgamento. “O risco de modulação é real, fato que torna relevante o ajuizamento de demanda pelas empresas afetadas pela legislação em comento antes de pautado o julgamento da ADI Nº 8002/DF.”
A combinação entre o reconhecimento do direito e o alcance temporal da decisão será, assim, determinante para medir o efeito econômico do julgamento. Uma decisão válida apenas dali em diante terá consequência financeira distinta daquela que permita recuperar créditos relativos ao período anterior.
Novas disputas
A discussão sobre o aproveitamento dos créditos é apenas uma das frentes abertas pela LC 224/2025 no Supremo. Outras ações questionam pontos como o tratamento dado a benefícios concedidos por prazo certo e mediante condições onerosas e as mudanças promovidas no regime do lucro presumido.
Para Mérces, a diversidade dos mecanismos alcançados pela redução dos incentivos aumenta a possibilidade de novos conflitos. A lei atingiu instrumentos distintos, como isenção, alíquota zero, redução de base de cálculo, crédito presumido, regimes especiais e presunção de lucro, enquanto empresas podem ter realizado investimentos ou estruturado operações com base nas regras anteriores.
As controvérsias envolvem ainda o alcance dos cortes, a preservação de incentivos vinculados a condições previamente estabelecidas e a compatibilidade entre a reoneração e as regras de creditamento. “A discussão judicial provavelmente não ficará restrita à ADI da CNI, pois a incidência concreta varia significativamente conforme o benefício, o setor e a estrutura tributária de cada empresa”, afirma Mérces.