PORTFÓLIO

Split payment pode gerar conta de até R$ 600 milhões ao ano
Jaqueline Mendes
Imagem: Freepik
O split payment, um dos principais mecanismos de arrecadação previstos na reforma tributária, pode criar uma conta de centenas de milhões de reais por ano para viabilizar a separação automática do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) nas transações. O governo estuda remunerar bancos e instituições de pagamento em R$ 0,39 por operação, modelo ainda em discussão e que levanta dúvidas sobre a metodologia usada para definir o valor, a divisão dos custos entre os participantes e os possíveis efeitos sobre empresas e consumidores.
Para entender a dimensão dessa nova engrenagem é preciso compreender o seu funcionamento. Hoje, uma empresa recebe o valor de uma venda e recolhe posteriormente os tributos incidentes sobre a operação. Com o split payment, IBS e CBS poderão ser segregados durante a liquidação financeira. Na ponta do lápis, a parcela correspondente aos impostos será direcionada à arrecadação, enquanto a companhia receberá o valor líquido.
A mudança exige que informações fiscais e financeiras estejam conectadas. O sistema precisará relacionar o documento fiscal ao respectivo pagamento e identificar quanto deve ser destinado ao IBS e à CBS. Bancos, instituições de pagamento e operadores terão de se integrar aos sistemas da Receita Federal e do Comitê Gestor do IBS para executar as funções previstas no novo mecanismo.
É justamente nessa etapa que surge a discussão sobre os R$ 0,39. Washington Fonseca, advogado especialista em Direito Tributário e sócio do FMIS Law, afirma que a função atribuída ao sistema financeiro vai além do processamento convencional de pagamentos. “E isso é bem diferente de processar um Pix comum. No split, não basta mover dinheiro de A para B”, explica. “A instituição precisa identificar a operação, consultar o valor a segregar, tratar contingências, devoluções e conciliar o fluxo fiscal com o financeiro. Isso exige investimento inicial relevante e custo operacional permanente.”
A discussão envolve custos de naturezas distintas. A LC 214/2025 estabelece que União e Comitê Gestor do IBS deverão aprovar orçamento para desenvolver, implementar, operar e manter o sistema do split payment. Isso não significa, porém, que todos os gastos realizados individualmente pelos agentes privados estejam automaticamente cobertos.
Murilo Adib Massad Boriero, advogado sênior da Consultoria e Compliance Tributário do Briganti Advogados, explica que a legislação prevê recursos públicos para a infraestrutura central, mas não obriga, até o momento, o governo a cobrir integralmente as despesas que cada instituição terá para adequar sua tecnologia e sua operação ao novo mecanismo. “Portanto, não parece adequado tratar o split payment simplesmente como uma infraestrutura ordinariamente oferecida pelo sistema financeiro, uma vez que o mecanismo cria uma função adicional vinculada à arrecadação de IBS e CBS e exige integração com uma plataforma pública de governança tributária”, afirma.
A remuneração específica pela operacionalização ainda não está definida. Uma portaria interministerial do Ministério da Fazenda e da Controladoria-Geral da União (CGU) criou um grupo de trabalho para avaliar modelos de precificação e remuneração tanto da rede arrecadadora de tributos federais quanto do split payment.
R$ 0,39 em debate
O valor de R$ 0,39 por transação deve ser entendido, portanto, como uma proposta em análise, e não como uma tarifa já estabelecida. A própria CGU questionou os cálculos utilizados e apontou a possibilidade de a remuneração superar os custos da operacionalização.
Fonseca também vê fragilidades nas referências usadas para chegar ao valor em discussão. Segundo ele, estimativas apresentadas pelo setor apontam custo operacional entre R$ 0,46 e R$ 0,61 por transação, com o patamar de R$ 0,39 sendo alcançado em um cenário de ganho de escala mais acelerado. “A crítica da CGU à falta de memória de cálculo robusta me parece pertinente. Um preço nacional não deveria nascer apenas de benchmark e estimativas do próprio setor interessado”, diz Fonseca.
Para ele, uma alternativa seria tratar separadamente o investimento de implantação e os gastos recorrentes. A precificação operacional poderia se apoiar em custos comprováveis, considerar diferenças de complexidade entre os meios de pagamento e passar por revisões periódicas para acompanhar os ganhos de escala.
Boriero também defende que o modelo possa acompanhar as mudanças na operação do sistema. “Mais do que estabelecer previamente um valor fixo por transação, o ponto central é definir critérios objetivos e transparentes para a sua formação, que possam ser revisados conforme a evolução do modelo, o volume de operações e as responsabilidades efetivamente assumidas pelos participantes”, afirma.
Até R$ 600 milhões
O valor unitário parece pequeno, mas ganha outra dimensão diante do volume de pagamentos. Considerando a proposta de R$ 0,39 e estimativas de 1,3 bilhão a 1,5 bilhão de transações anuais para o escopo discutido, Fonseca calcula que o custo operacional pode ficar entre aproximadamente R$ 500 milhões e R$ 600 milhões por ano. “A conta é relevante e não desaparece; ela apenas muda de endereço”, diz. Segundo o advogado, a estimativa representa somente uma ordem de grandeza, não um custo oficial, e tampouco contempla o investimento inicial necessário para a adaptação tecnológica.
Boriero adota uma posição mais cautelosa sobre a estimativa global. Para ele, ainda não é possível determinar com segurança quanto custará o mecanismo, porque a cifra dependerá do volume efetivamente submetido ao modelo e das regras de remuneração que vierem a ser definidas.
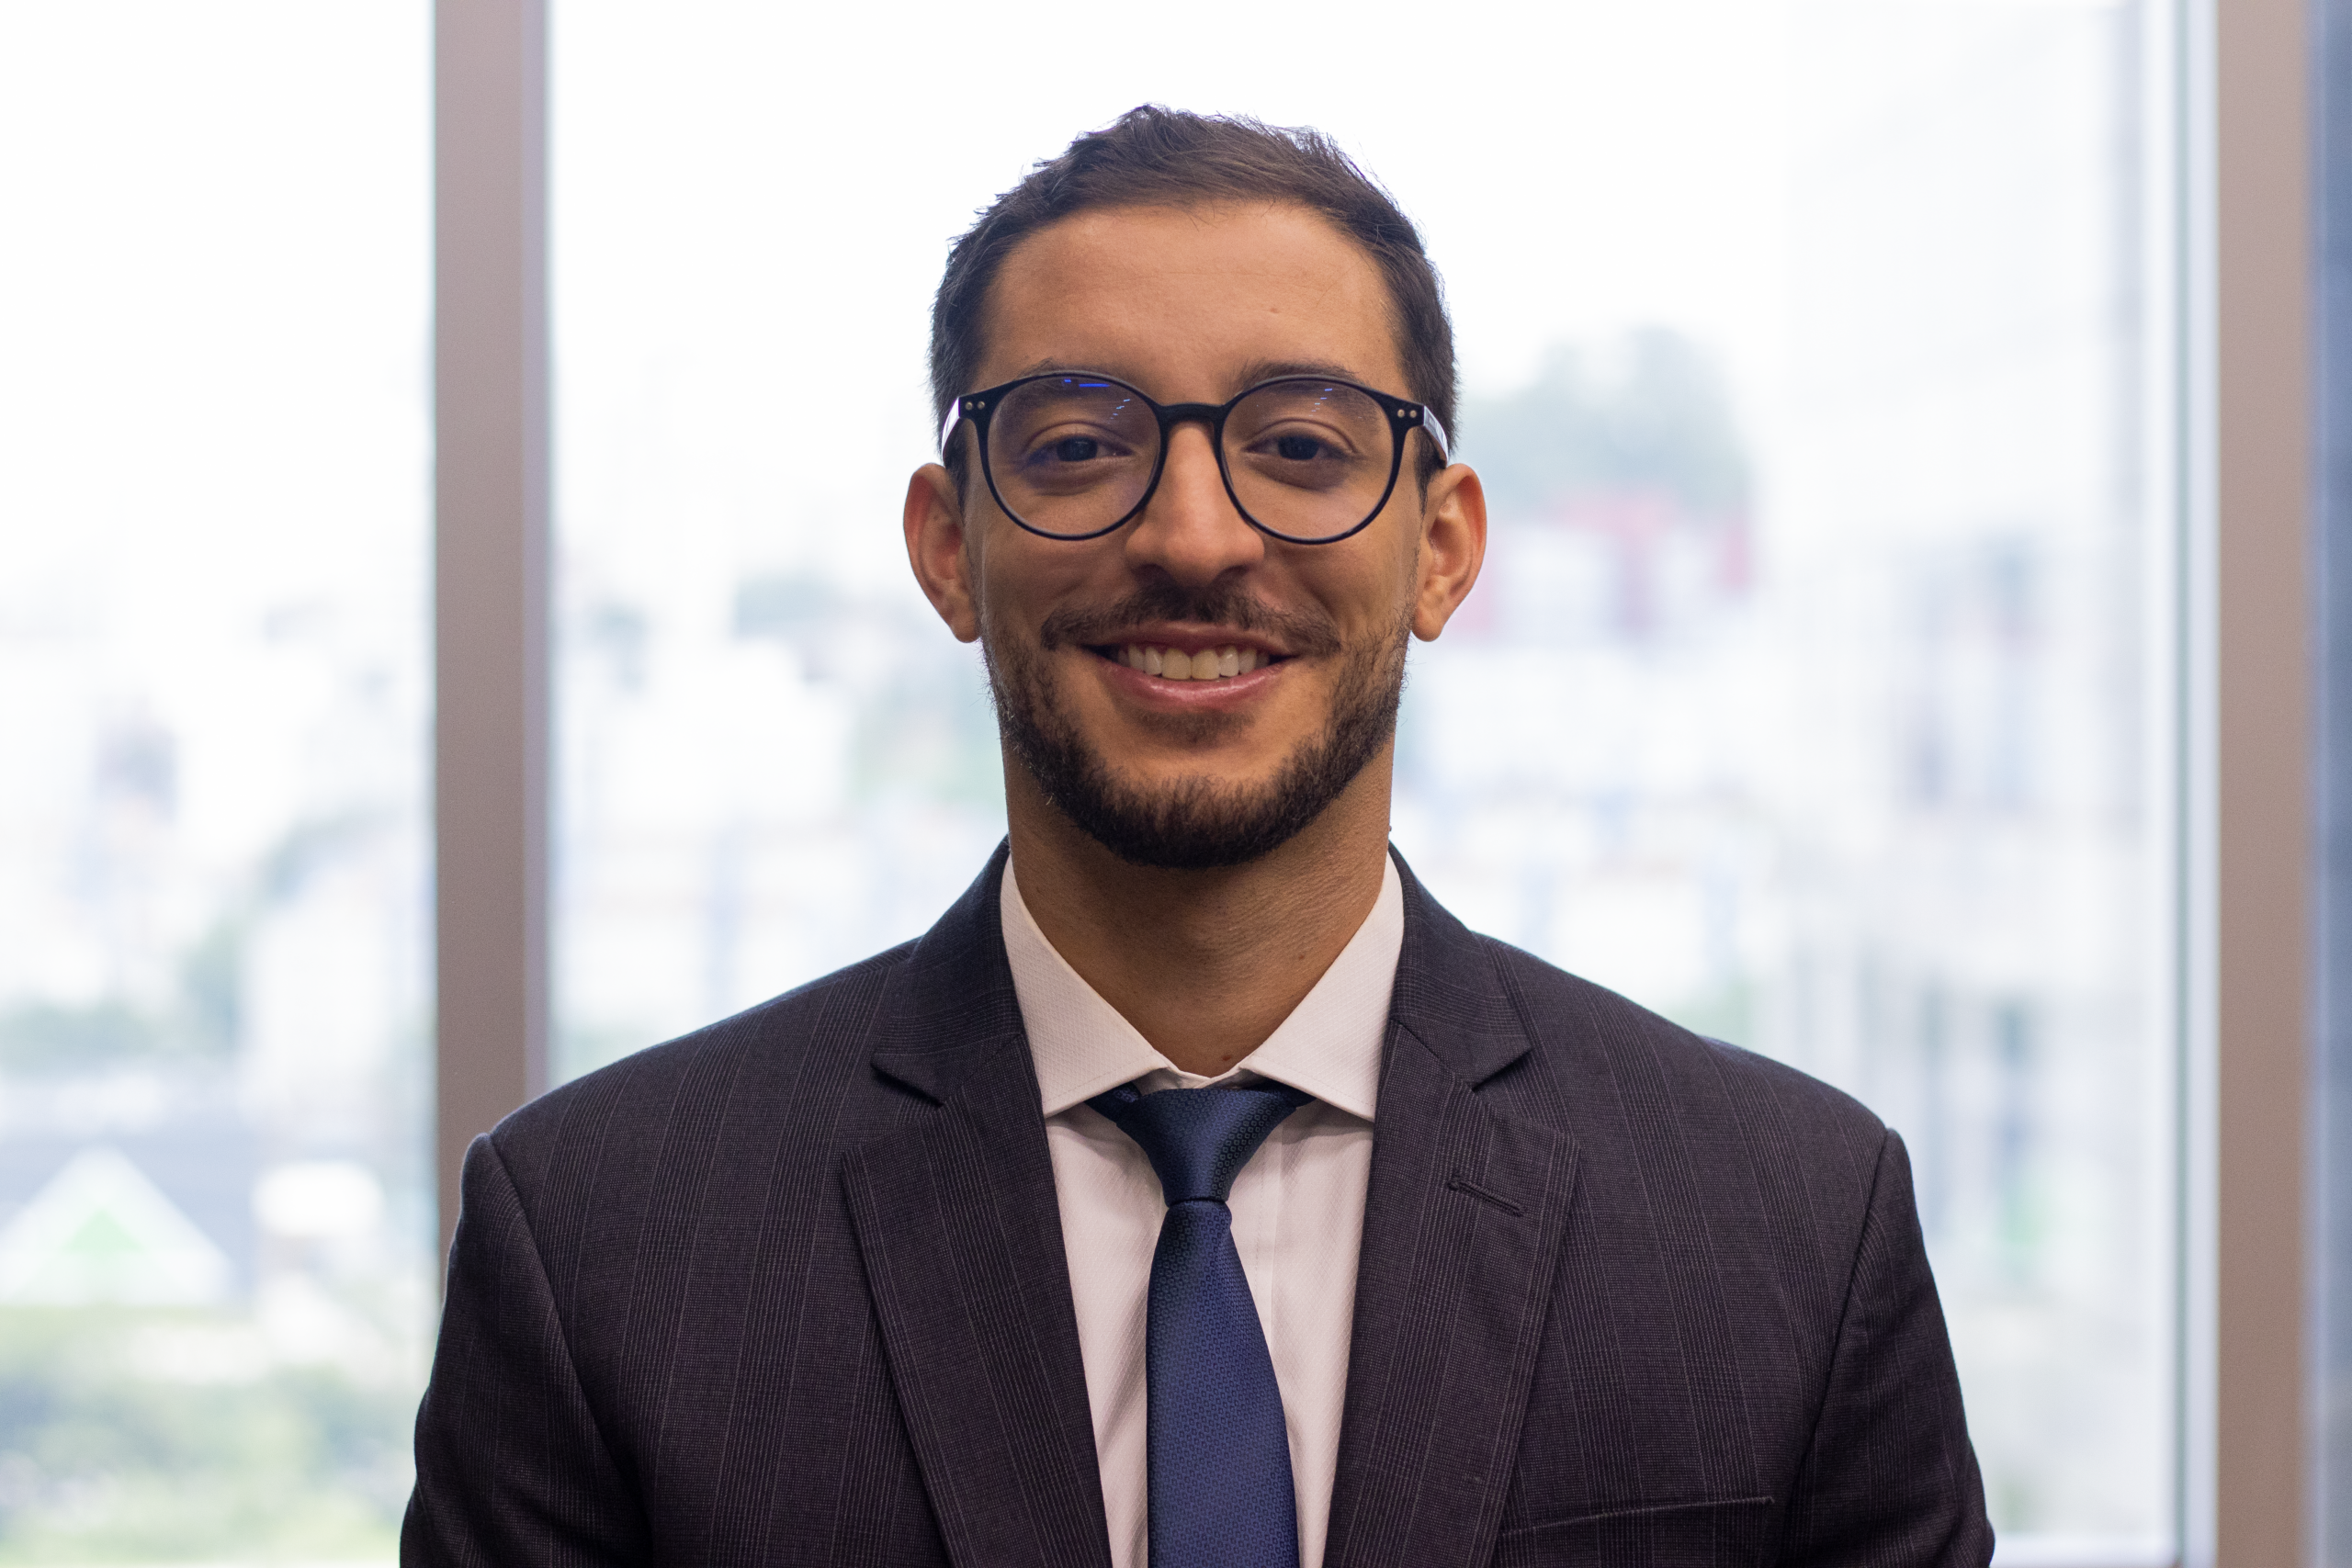
Murilo Adib Massad Boriero, advogado sênior da Consultoria e Compliance Tributário do Briganti Advogados (Crédito: Divulgação)
A incerteza leva a outra questão: quem ficará com a conta? Se a compensação às instituições ocorrer por meio de crédito tributário ou financeiro contra IBS e CBS, Fonseca avalia que o impacto nominal ficará com o poder público por meio de menor arrecadação. Caso a remuneração seja insuficiente ou sofra atrasos, parte do custo residual poderá migrar para tarifas e taxas de pagamento e chegar indiretamente às empresas e aos consumidores.
Boriero entende que haverá uma combinação entre recursos públicos e custos privados. Para ele, o governo deve financiar a infraestrutura pública prevista em lei, enquanto despesas adicionais dos agentes financeiros poderão ser incorporadas ao preço das operações e, em última instância, chegar ao consumidor. “O split payment não constitui um novo tributo ou encargo fiscal. Trata-se de um mecanismo de arrecadação do IBS e da CBS”, ressalta.
Ganho para o Fisco
Há outro componente nessa equação. O novo mecanismo também altera o momento em que o dinheiro dos tributos chega ao governo. Atualmente, existe um intervalo entre o recebimento de uma venda pela empresa e o recolhimento dos impostos. Com a segregação automática, esse período tende a desaparecer nas operações submetidas ao modelo, antecipando a entrada dos recursos na arrecadação.
Fonseca considera que esse benefício econômico também deveria entrar na discussão sobre o financiamento da infraestrutura. “Se receber antes gera benefício financeiro para o sistema de arrecadação, é legítimo perguntar se parte desse ganho não poderia financiar a própria infraestrutura do split. Não é solução jurídica automática, mas a conta econômica deveria olhar os dois lados: quanto custa operar e quanto vale para o Estado receber antes”, afirma.
Além da antecipação da arrecadação, Fonseca aponta outro benefício para o poder público: a redução do risco de inadimplência tributária.
Efeito desigual
Uma remuneração uniforme também pode produzir consequências diferentes entre os participantes do mercado. Grandes bancos e adquirentes têm maior capacidade de diluir investimentos tecnológicos e custos fixos sobre um número elevado de operações, enquanto fintechs e instituições menores operam em outra escala. “Tarifa única parece simples, mas simplicidade tarifária não é sinônimo de neutralidade concorrencial”, afirma Fonseca.
O problema não se resume ao tamanho das instituições. Diferentes meios de pagamento podem exigir processos distintos. Uma operação via Pix ou boleto, por exemplo, não necessariamente envolve o mesmo esforço operacional de uma compra no cartão sujeita a parcelamento, cancelamento ou chargeback. Uma remuneração idêntica para fluxos com diferentes níveis de complexidade pode, assim, criar subsídios cruzados.
Boriero também identifica possíveis efeitos sobre a concorrência. Para ele, a definição do pagamento deve levar em conta as características e responsabilidades dos participantes, evitando que um valor uniforme produza remuneração desproporcional em relação aos custos de cada operação.
Caixa das empresas
Para as companhias, a mudança vai além da área tributária. A implantação exigirá integração entre documentos fiscais, pagamentos e apuração de IBS e CBS, além de maior capacidade de conciliar o valor das operações, os recursos efetivamente recebidos e os tributos segregados.
Um dos efeitos mais imediatos poderá aparecer no capital de giro. Atualmente, a parcela correspondente aos impostos permanece temporariamente no caixa até o recolhimento. Nas operações alcançadas pelo split, a parcela correspondente aos tributos será segregada durante a liquidação. Empresas que utilizam esse intervalo na gestão financeira poderão ter de rever necessidades de caixa, prazos negociados com fornecedores e, eventualmente, financiamento.
Outro desafio estará nos créditos tributários. Inconsistências entre dados cadastrais, documentos fiscais e informações financeiras poderão interferir na apropriação dos créditos de IBS e CBS, exigindo controles capazes de identificar divergências e evitar recolhimentos indevidos ou créditos que deixem de ser corretamente apropriados.
A mudança também exigirá maior integração entre as áreas fiscal, contábil, financeira e de tecnologia, com troca mais precisa de informações para conciliar pagamentos, recolhimentos e créditos tributários.
Para Fonseca, é justamente aí que estará um dos testes do novo sistema. “Minha leitura é que o split pode melhorar a arrecadação e a não cumulatividade, mas só será percebido como simplificação se a infraestrutura funcionar. Caso contrário, a reforma apenas deslocará complexidade do fiscal para tesouraria, tecnologia e conciliação. Eu trataria o split como projeto financeiro e tecnológico, não apenas tributário.”